
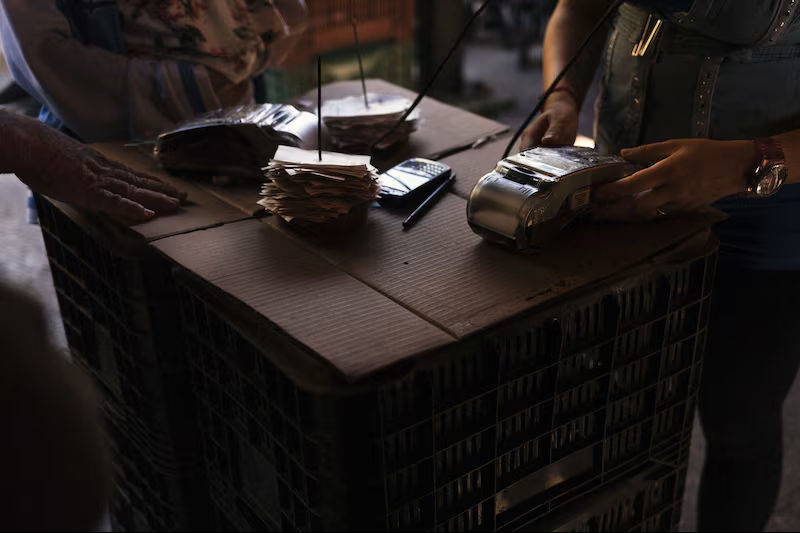
Las plataformas de financiamiento al consumo han ganado terreno en Venezuela ante las limitaciones del crédito bancario, pero su expansión plantea un desafío: evaluar la capacidad de pago de los usuarios cuando sus compromisos financieros están distribuidos entre distintas empresas que no comparten sus historiales.
Los sistemas de buy now, pay later (BNPL), que permiten comprar productos y pagarlos en cuotas, han comenzado a cubrir parte del vacío dejado por años de contracción del financiamiento formal, ofreciendo alternativas tanto a consumidores como a comercios.
Según el Programa de las Naciones Unidas para el Desarrollo (PNUD), la cartera de crédito bancaria alcanzó los 2.690 millones de dólares al cierre de septiembre de 2025. Aunque representó un aumento interanual de 16,8 %, equivalía apenas a 2,7 % del producto interno bruto (PIB) estimado para ese año, frente a una proporción cercana al 22 % hace una década.
Entre las restricciones que enfrenta la banca figura el elevado encaje legal. La normativa vigente desde el 15 de septiembre de 2026 establece un requerimiento mínimo de 73 % sobre las obligaciones netas a la vista y de ahorro en bolívares, y de 50 % sobre las obligaciones netas a plazo en moneda nacional, lo que limita los recursos disponibles para otorgar préstamos.
Aunque algunos bancos han aumentado los límites de sus tarjetas de crédito, estas medidas todavía no representan una recuperación generalizada del financiamiento bancario.
Cashea y otras plataformas buscan ampliar el financiamiento
En este escenario, Cashea se ha convertido en una de las principales referencias del crédito al consumo en el país. También operan alternativas como Creditotal, de Mundo Total, y Da+Cuotas, de Corporación Damasco, que utilizan el comportamiento de pago de sus clientes para ajustar las condiciones de financiamiento.
Sin embargo, la falta de un historial crediticio compartido dificulta que las empresas conozcan todas las obligaciones financieras de una persona y aumenta el desafío de prevenir el sobreendeudamiento.
«Hoy, las posibilidades son limitadas», afirmó Pedro Vallenilla, CEO de Cashea, al referirse a las opciones para que otras entidades reconozcan el buen comportamiento de pago de un usuario.
El ejecutivo explicó que los historiales permanecen dentro de las plataformas donde se generan, aunque existen posibilidades de compartir información mediante acuerdos entre empresas. Ese proceso, señaló, todavía está en construcción en Venezuela.
Mientras tanto, las compañías recurren a sus propios registros para evaluar a los consumidores y ofrecer mejores condiciones a quienes cumplen puntualmente con sus cuotas.
«Cada pago a tiempo, cada cuota honrada, es un dato que nos permite entender mejor al usuario y ofrecerle mejores condiciones», sostuvo Vallenilla en declaraciones a Bloomberg Línea.
El desarrollo de mecanismos para compartir historiales será clave para que el crecimiento del crédito al consumo permita ampliar el acceso al financiamiento sin perder de vista la capacidad de pago de los usuarios.